Có tiền nhàn rỗi, nên đầu tư hay tiếp tục tích lũy?

06/11/2026
Khi có tiền để dành, nhiều người bắt đầu tìm kiếm cơ hội sinh lời. Tuy nhiên, trước khi so sánh lợi nhuận, cần xác định khoản tiền đó phục vụ mục tiêu gì và khi nào sẽ cần sử dụng. Tiền thanh toán học phí trong sáu tháng tới cần được quản lý khác với tiền chuẩn bị cho tuổi nghỉ hưu. Lựa chọn giữa đầu tư và tích lũy vì vậy phải xuất phát từ nhu cầu thực tế, thay vì chỉ dựa vào mức sinh lời hấp dẫn.
Đầu tư và tích lũy khác nhau như thế nào?
Tích lũy là quá trình dành lại một phần thu nhập để xây dựng nguồn lực tài chính. Đầu tư là việc phân bổ vốn vào tài sản hoặc hoạt động có khả năng tạo lợi nhuận, đồng thời chấp nhận rủi ro tương ứng. Hai hoạt động này có thể diễn ra song song. Bạn có thể tích lũy bằng cách gửi tiết kiệm định kỳ, sau đó sử dụng một phần vốn để đầu tư dài hạn.
So sánh đầu tư và tích lũy theo 5 tiêu chí
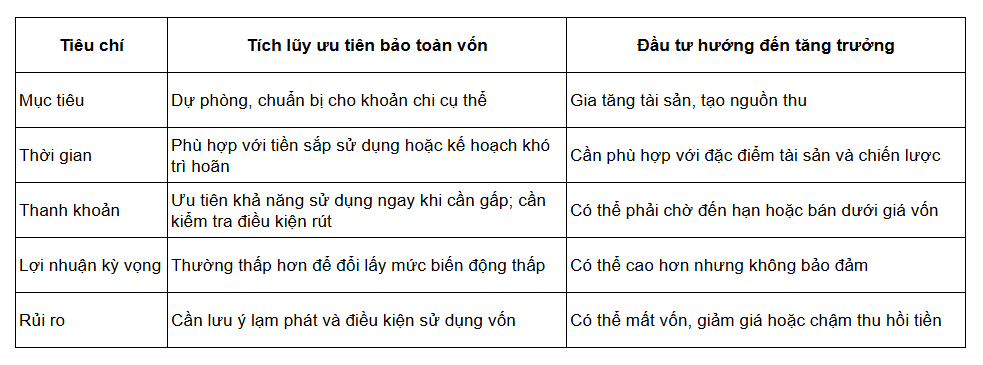
Một tài sản giao dịch hằng ngày chưa chắc phù hợp với nhu cầu ngắn hạn. Bán được tài sản và thu hồi đủ vốn là hai vấn đề khác nhau. Cổ phiếu có thể bán nhanh, nhưng giá tại thời điểm cần tiền có thể thấp hơn giá mua.
Khi nào nên ưu tiên tích lũy?
Chưa có quỹ dự phòng phù hợp
Quỹ dự phòng giúp xử lý những tình huống bất ngờ hoặc giai đoạn thu nhập gián đoạn. Quy mô quỹ phụ thuộc vào chi phí thiết yếu, sự ổn định của công việc và trách nhiệm gia đình.
Khoản tiền này cần được giữ ở nơi ít rủi ro, dễ tiếp cận và tách khỏi ngân sách chi tiêu. Ưu tiên là có tiền khi cần, hạn chế phải vay hoặc bán tài sản trong tình thế bị động.
Tiền đã có thời điểm sử dụng rõ ràng
Học phí, khoản thanh toán mua nhà hay ngân sách sửa chữa cần được bố trí theo lịch chi. Với mục tiêu khó trì hoãn, bảo đảm đủ vốn đúng hạn quan trọng hơn tìm kiếm lợi nhuận cao.
Đưa tiền ngắn hạn vào tài sản biến động mạnh có thể khiến kế hoạch thiếu hụt khi phải bán ở thời điểm bất lợi. Đây cũng là rủi ro được Investor.gov lưu ý khi lựa chọn sản phẩm cho mục tiêu ngắn hạn.
Chưa hiểu rõ phương án đầu tư
Nếu chưa biết lợi nhuận đến từ đâu, ai chịu trách nhiệm chi trả và điều kiện thu hồi vốn là gì, bạn nên dành thêm thời gian tìm hiểu. Duy trì khoản tích lũy trong phương án dễ hiểu, phù hợp với nhu cầu sử dụng tiền giúp bảo đảm sự chủ động trong quá trình đánh giá cơ hội.
Khi nào có thể cân nhắc đầu tư?
Đã xác định được phần vốn có thể chịu rủi ro
Tiền trong tài khoản chưa chắc là vốn nhàn rỗi. Trước khi đầu tư, cần tách các khoản phải trả, chi phí thiết yếu và dự phòng. Nếu đang có nợ lãi cao, hãy cân nhắc xử lý nghĩa vụ này trước khi theo đuổi lợi nhuận chưa chắc chắn. Kiểm soát nợ và xây dựng dự phòng là những bước nền tảng trong kế hoạch tài chính.
Mục tiêu có thời gian đủ dài
Đầu tư có thể bổ sung cơ hội tăng trưởng cho mục tiêu còn nhiều năm. Tuy nhiên, nắm giữ lâu không tự động loại bỏ rủi ro. Chất lượng tài sản, giá tham gia, chi phí và khả năng duy trì kế hoạch vẫn ảnh hưởng đến kết quả. Một khoản đầu tư thiếu nền tảng có thể tiếp tục suy giảm theo thời gian.
Có khả năng tài chính để chịu biến động
Chấp nhận rủi ro về tâm lý chưa đồng nghĩa đủ khả năng chịu tổn thất. Trước khi tham gia, hãy xem xét: nếu giá trị khoản đầu tư giảm hoặc vốn chưa thu hồi đúng dự kiến, cuộc sống và nghĩa vụ thanh toán có bị ảnh hưởng không? Câu trả lời giúp xác định quy mô đầu tư phù hợp.
Kết hợp tích lũy và đầu tư như thế nào?
Có thể phân chia tiền theo ba nhóm:
- Tiền có thể sử dụng ngay: Phục vụ sinh hoạt và tình huống khẩn cấp.
- Tiền cho mục tiêu có thời hạn: Chọn kỳ hạn và điều kiện rút phù hợp với lịch chi.
- Tiền cho mục tiêu dài hạn: Cân nhắc đầu tư theo mức độ hiểu biết và khả năng chịu rủi ro.
Ví dụ, có 200 triệu đồng nhưng cần 80 triệu đồng thanh toán trong sáu tháng tới và 60 triệu đồng dự phòng, phần còn lại để xem xét đầu tư là 60 triệu đồng. Đây là cách xác định vốn, không phải tỷ lệ phân bổ chung.
Không phải khoản tiền nào cũng nên đưa vào đầu tư. Khi tìm hiểu cơ hội hợp tác trên Fimar, khách hàng cần đối chiếu mục tiêu cá nhân với thông tin doanh nghiệp, điều kiện chi trả và thu hồi vốn. Lợi suất là một tiêu chí; sự phù hợp với kế hoạch tài chính mới là cơ sở để lựa chọn.